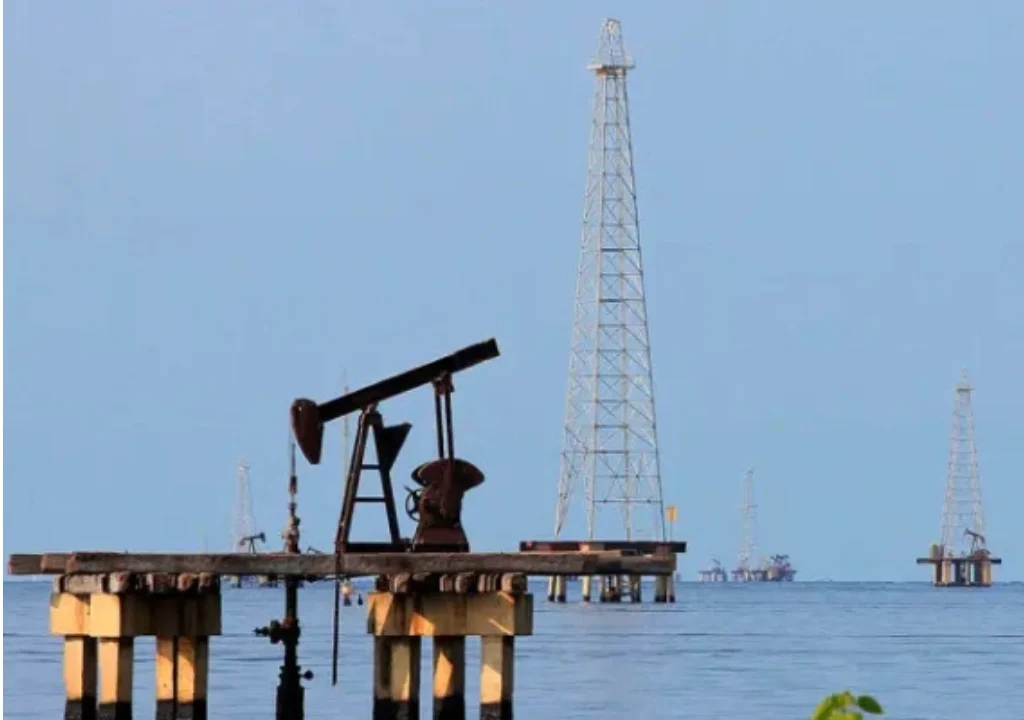
La ansiada recuperación de la industria petrolera venezolana transita por un camino de altas expectativas y profundos retos estructurales. De acuerdo con una reciente evaluación divulgada por el portal especializado OilPrice.com, basada en proyecciones de la consultora Rystad Energy y registros operativos de Baker Hughes y la Opep, la reactivación a gran escala del sector demandará un financiamiento superior a los 100 mil millones de dólares en el mediano plazo, una cifra que podría escalar hasta los 220 mil millones de dólares en un horizonte a más de una década para rescatar los niveles históricos de infraestructura.
Si bien el reciente repunte de la producción se consolida por encima de los 1,1 millones de barriles diarios (bpd), los expertos advierten que este dinamismo tropezará con crecientes fricciones si no se acelera con urgencia la inyección de capital real.
La curva de producción y la alarmante brecha de taladros
Los escenarios planteados por Rystad Energy sugieren que el bombeo de crudo en el país podría mantener una trayectoria ascendente impulsada por una declinación controlada y la reactivación paulatina de pozos cerrados, proyectando:
- 1,6 millones de bpd para el año 2028.
- 1,8 millones de bpd hacia 2030.
- 2,58 millones de bpd para 2035 en el escenario más optimista de ejecución.
No obstante, materializar estas metas exige un despliegue operativo masivo que hoy dista drásticamente de la realidad. Datos de Baker Hughes contabilizan apenas 2 taladros de perforación activos en todo el territorio nacional. Para sostener las metas planteadas a 2028, la industria necesitará multiplicar esa cifra hasta alcanzar 50 taladros operativos, escalando a cerca de 80 unidades hacia el final de la década.
Promesas corporativas vs. gasto real de capital (Capex)
El informe de OilPrice.com pone la lupa sobre el marcado contraste entre los anuncios de inversión a gran escala y el dinero que efectivamente ingresa a la caja operativa:
North American Blue Energy Partners (Nabep): Aunque la firma obtuvo concesiones a 100 años sobre 17 campos con reservas estimadas en 65.000 millones de barriles —prometiendo intenciones por 100 mil millones de dólares—, analistas del sector recalcan que esto representa un presupuesto teórico de desarrollo a largo plazo y no un compromiso de desembolso inmediato.
Chevron: Se mantiene firmemente como el vector privado más sólido de la producción nacional. La petrolera estadounidense ejecuta un plan de inversiones superior a los 7 mil millones de dólares a cinco años, buscando elevar su volumen gestionado a una banda de entre 375 mil y 600 mil bpd.
Nuevos actores y servicios: Destacan los memorandos firmados con Continental Resources para el bloque Ayacucho 2 en la Franja del Orinoco (~30 mil millones de barriles in situ), la ampliación de participación de la italiana Eni y la española Repsol en campos clave como Junín-5 y Petroquiriquire/Horcón, sumado al retorno operativo de gigantes del sector servicios como SLB y Halliburton.
Infraestructura colapsada y un duro golpe logístico
Las trabas operativas no se limitan al subsuelo. Décadas de desinversión castigan con severidad el parque refinador: el Centro de Refinación Paraguaná (CRP) opera a un porcentaje mínimo de su capacidad nominal de 955 mil bpd, imposibilitando el procesamiento de volúmenes significativos a escala local e incrementando la dependencia crítica de importación de diluyentes.
A esto se suma una presión logística sin precedentes en las costas. El costo del flete para un tanquero tipo Aframax (700 mil barriles) desde la terminal de José con destino al Golfo de México en Estados Unidos se ha triplicado, pasando de US$ 1,35 millones (US$ 1,9 por barril) a unos 3,5 millones de dólares (~US$ 5,0 por barril).
La saturación de terminales y dichos costos de transporte han forzado a comercializadores internacionales como Vitol y Trafigura a aplicar un descuento de entre US$ 18 y US$ 20 por barril sobre el crudo Merey 16 al compararlo con los marcadores internacionales de referencia (Brent/WTI).
Restricción crediticia y la estrategia a corto plazo
En el frente financiero macroeconómico, el informe concluye que la gigantesca pared de deuda externa venezolana —que combina compromisos soberanos y pasivos con acreedores de Pdvsa estimados entre US$ 150 mil y US$ 229 mil millones— sigue cerrando las puertas a las grandes líneas de crédito bancario internacional.
Ante este panorama de limitación crediticia, los analistas del mercado coinciden en que el crecimiento más rentable en el corto plazo (18 a 24 meses) provendrá de los campos maduros del Lago de Maracaibo, donde el crudo más liviano y la infraestructura preexistente permiten añadir hasta 200 mil bpd con un menor requerimiento inicial de capital. En contraste, el desarrollo masivo de los crudos pesados de la Franja del Orinoco continuará condicionado a la resolución definitiva de los nudos logísticos, de transporte y de financiamiento internacional a gran escala.
Lee también: Sector petrolero del Zulia muestra signos de reactivación: Roy Biagioni
Noticia al Día/Con información de OilPrice.com/Banca y Negocios